
La app de cobranza para quien presta y cobra en México
Abonos semanales y quincenales en pesos, ruta por colonia, ticket impreso en el momento y captura sin señal. CobrApp reemplaza la libreta con la que sales todos los días.
COBRAPP
Ticket de abono
Impreso por Bluetooth
Aquí no todo el cobro es diario: también se abona por semana y por quincena
Buena parte del calendario mexicano se mueve con la quincena. Quien cobra el día 15 y el último del mes recibe su raya esos días, y el cobrador acomoda la vuelta a esa fecha porque después el dinero ya se movió. El del tianguis prefiere abonar el día que le fue bien de venta. El del local fijo en el mercado sí puede abonar diario. No hay una sola frecuencia, y eso es justo lo que una libreta lleva mal.
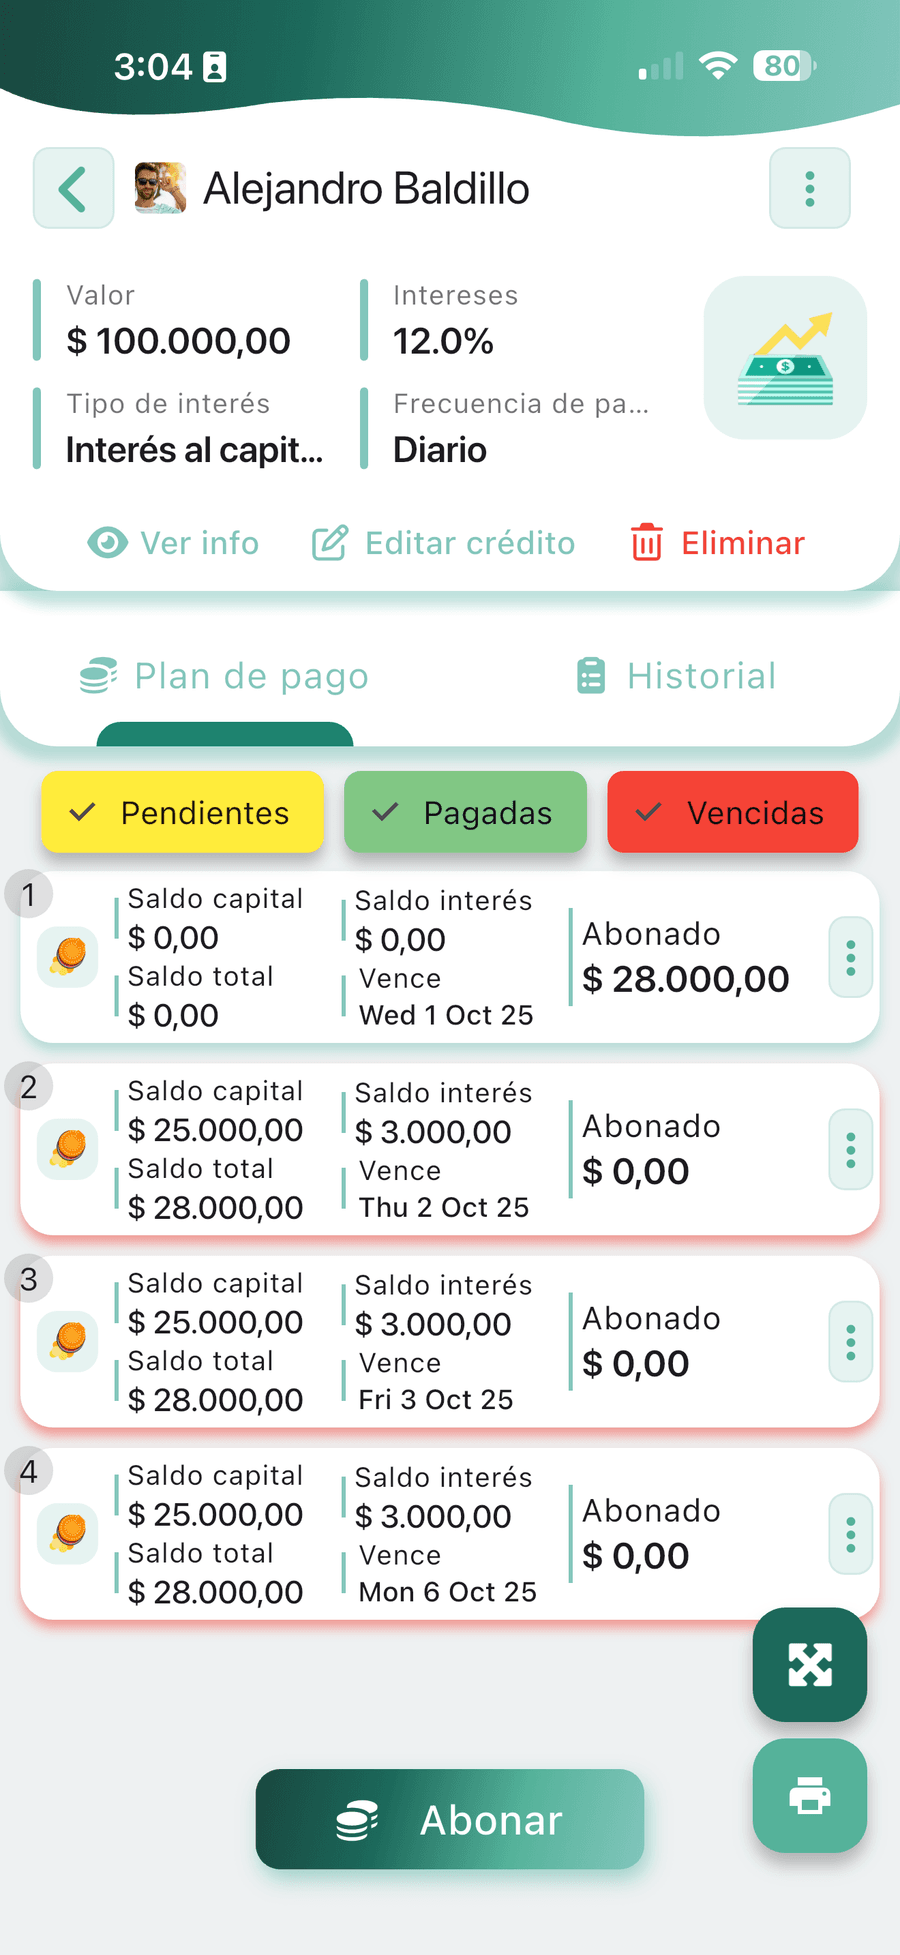
Por eso lo primero que se elige al crear un préstamo en CobrApp es la frecuencia —diaria, semanal, catorcenal, quincenal o mensual—. Con ella la app arma el calendario y calcula el abono exacto de cada fecha, y los clientes de frecuencias distintas conviven en la misma cuenta. Cuando pasa la fecha de un abono sin que se registre, el cliente queda marcado en mora sin que tengas que revisarlo tú.
El otro detalle mexicano es el vocabulario. Aquí no se dice «cuota», se dice abonar. No se dice cierre, se dice corte de caja. Y el cliente no vive en un barrio: vive en una colonia, a veces en una casa sin número, «la del portón verde junto a la tortillería».
CobrApp guarda esa referencia con el domicilio y agrupa a los clientes por colonia, así que la ruta de cobro del día se ordena sola en vez de armarse de memoria cada mañana.
Diaria
Semanal
Catorcenal
Quincenal
Mensual
Saca la calculadora y comprueba las cuentas
Estos tres renglones son aritmética pura: pon tus propios números y el resultado saldrá igual. Los porcentajes son del ejemplo, no una tarifa sugerida ni una referencia de lo que se cobra en el mercado: la tasa la decides tú y la app solo hace la cuenta. Es exactamente lo que resuelve al crear el préstamo, antes de que salgas a la calle.
| Frecuencia | Ejemplo de cliente | Monto | Plazo | Interés del ejemplo | Total a pagar | Abono |
|---|---|---|---|---|---|---|
| Semanal | Puesto de tianguis | $6,000 | 12 semanas | 20% | $7,200 | $600 |
| Quincenal | Quien cobra el 15 y el 30 | $10,000 | 8 quincenas | 30% | $13,000 | $1,625 |
| Diaria | Local fijo en el mercado | $3,000 | 24 días hábiles | 20% | $3,600 | $150 |
El primer renglón, paso a paso: $6,000 por 1.20 son $7,200; entre 12 semanas, $600 de abono. El segundo: $10,000 por 1.30 son $13,000; entre 8 quincenas, $1,625. Ninguna app debería pedirte que confíes en un número que no puedes rehacer a mano.
Lo que sí te ahorra la app es el trabajo repetido: cuando el cliente abona de más o de menos, recalcular el saldo, correr las fechas y saber cuántos abonos quedan. Si manejas interés sobre saldos y no una cifra fija, mira cómo se arma el cálculo del interés diario de un préstamo.
Un detalle chico que se agradece en la puerta: las cifras se escriben como se escriben aquí, con coma en los miles y punto en los decimales. Mil seiscientos veinticinco pesos se leen $1,625, así que el cliente entiende su ticket de una sola mirada y no te lo devuelve preguntando.
En pantalla, cada cliente muestra tres datos y nada más: cuánto debe, cuándo fue el último abono y cuántos días lleva de atraso. Ese es el orden con el que se decide a quién visitar primero cuando la ruta es larga y el día es corto. Y si tu negocio ya pasó de la libreta a un archivo con fórmulas, la comparación honesta está en nuestra comparativa entre Excel y una app de cobranza.
Lo que dices en la ruta, dónde está en la app
Nadie debería aprender un idioma nuevo para usar una herramienta de trabajo. Esta es la traducción directa entre la libreta y CobrApp.
| En la calle se dice | En CobrApp es |
|---|---|
| «Ya me abonó» | Registro del pago en tres toques, con fecha, hora y saldo nuevo |
| «Sácame su ficha» | Historial del cliente: préstamos, abonos y días de atraso |
| «La ruta de la Guerrero» | Ruta de cobro agrupada por colonia, con el orden de visita |
| «Vamos al corte de caja» | Reporte del día: recaudado, pendiente y diferencia por cobrador |
| «Ese ya se atrasó» | El cliente queda marcado en mora en cuanto pasa la fecha del abono |
| «Dame mi ticket» | Comprobante impreso por Bluetooth (58 y 80 mm) o compartido en PDF |
| «¿Cuánto traigo en la calle?» | Cartera: capital colocado, saldo por cobrar y mora acumulada |
| «El muchacho de la ruta» | Cobrador con su propio acceso, limitado a la zona que le asignaste |
Quién la usa en México
El crédito popular mexicano no tiene una sola cara. CobrApp se adapta a la figura desde la que trabajas, no al revés.
Prestamista independiente
Colocas de tu propio capital en tu colonia y llevas todo en una libreta. Aquí cada abono queda con su comprobante.
Cobrador o equipo de ruta
Uno o varios cobradores en calle. Cada quien captura desde su celular y tú ves el avance sin llamarlos.
Caja de ahorro popular y cooperativa
Control individual del crédito de cada socio, con estado de cuenta y exportación a Excel para la administración.
SOFOM y microfinanciera
La cartera colocada en campo, por promotor y por plaza, capturada el mismo día en que se cobra.
Negocio que da fiado
Abarrotes, mueblerías, tiendas de ropa: quién debe, desde cuándo y cuánto lleva abonado.
Quien cobra de todo un poco
Diario, semanal, catorcenal, quincenal y mensual conviven en la misma cuenta, sin llevar dos libretas.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros. Para las obligaciones contables, fiscales o regulatorias que apliquen a tu figura en México, consulta a tu contador o asesor legal.
Cinco cosas que la colonia te enseña a la mala
La señal se cae donde está el cliente. En los pasillos del mercado, en el interior de una vecindad, en el segundo piso de un local. Y hay cobradores que a mitad de mes se quedan sin datos. Por eso la captura tiene que resolverse dentro del teléfono: abonas, imprimes y sigues caminando, y la subida a la nube se encarga sola más tarde, sin que nadie tenga que apretar un botón.
El ticket no es para ti, es para el cliente. Quien abona quiere ver por escrito cuánto entregó y cuánto le falta, y muchas veces esa cuenta la revisa en casa alguien más: el hijo, la esposa, el socio del puesto. Un comprobante impreso en el momento le sirve de estado de cuenta a toda la familia. La app lo manda a imprimir a una térmica portátil conectada por Bluetooth —de las de 58 u 80 mm que se venden en las plazas de electrónica— y si ese día no la cargaste, compartes el mismo comprobante en PDF desde el celular.
La quincena cae en domingo. O en puente, o en día festivo. El calendario de abonos tiene que poder recorrerse sin desarmar el préstamo completo ni rehacer las cuentas de todos los clientes.
El corte de caja es a la noche y con sueño. Es cuando se cometen los errores de suma. Si cada abono se capturó en el momento del cobro, el corte deja de ser una sesión de aritmética y pasa a ser una comparación: lo que dice el reporte contra el efectivo que trae cada cobrador.
Cuando cambia el muchacho de la ruta se va la memoria. No se pierde solo a la persona: se pierde saber a quién le toca qué, cuál cliente abre el puesto temprano y cuál no aparece hasta la tarde. Si los clientes y los abonos ya viven en la cuenta del negocio, entregarle la zona al que llega es abrirle su acceso y asignársela. Ese control de equipos es el mismo que explicamos en la cobrador app para cobradiarios y pagadiarios.
Crecer duele en el papeleo, no en la calle. Sumar una segunda ruta no cambia el trabajo de cobrar; cambia el de controlar. Cuando llegue ese punto, la plataforma de cobranza centraliza la cartera de todas las rutas en un solo panel, y el software para préstamos te da el detalle de cada crédito colocado.
RUTA LA GUERRERO
15/09/2026
RECIBO DE PAGO
CLIENTE
Lourdes Hernández
INFORMACIÓN DEL PRÉSTAMO
DETALLES
Gracias por su abono
Pagado
Impreso sin internet · 80 mm
¿Quieres el producto o la guía?
-
Esta página es la de producto: qué hace la app, en qué frecuencias trabaja y cómo se ve un abono capturado en la calle. Si lo que buscas es entender primero el panorama —qué revisar antes de elegir herramienta, qué modelos de crédito popular existen y cómo migrar sin perder la cartera— la lectura larga es la guía de la app de cobranza en México.
-
Y si vendes fiado en un negocio en vez de prestar dinero, el control es parecido pero el flujo cambia: eso está en cómo llevar el control de fiados de tu tienda.
-
El oficio no cambia al cruzar la frontera, pero las palabras y la moneda sí. Si además de México operas fuera, puedes ver cómo se plantea la misma herramienta para cobradiarios en Colombia, donde se cuenta en días hábiles y el préstamo se llama gota a gota.
-
Para empezar hoy no necesitas decidir nada: descarga la app, captura tus primeros clientes y sal mañana con la ruta cargada. Cuando la cartera crezca más allá del plan gratuito, revisa los planes y precios.
Preguntas frecuentes sobre la app de cobranza en México
Lo que preguntan los prestamistas y cobradores mexicanos antes de dejar la libreta.
¿Sirve si mis préstamos son semanales o quincenales y no diarios?
¿Los montos y los tickets salen en pesos mexicanos?
En la colonia se me cae la señal y a veces me quedo sin datos. ¿Puedo cobrar igual?
¿Cómo controlo a los cobradores que salen a distintas colonias?
Soy una caja de ahorro o una SOFOM, ¿me sirve para el control de mis créditos?
¿Qué incluye el plan gratuito y qué pasa cuando se queda corto?
¿En cuántos países está disponible CobrApp?
¿CobrApp sirve para cobradiarios en Colombia, México y Perú?
$28,400 Cuadra
Lo que recoge en un día una ruta de 37 visitas con 4 cobradores, con la cartera cuadrada al cierre.
Empieza a cobrar tu ruta con la app, no con la libreta
Descarga CobrApp gratis, captura tus clientes en pesos y sal mañana con el calendario de abonos armado.