
Cobra tu ruta en soles, puesto por puesto y sin señal
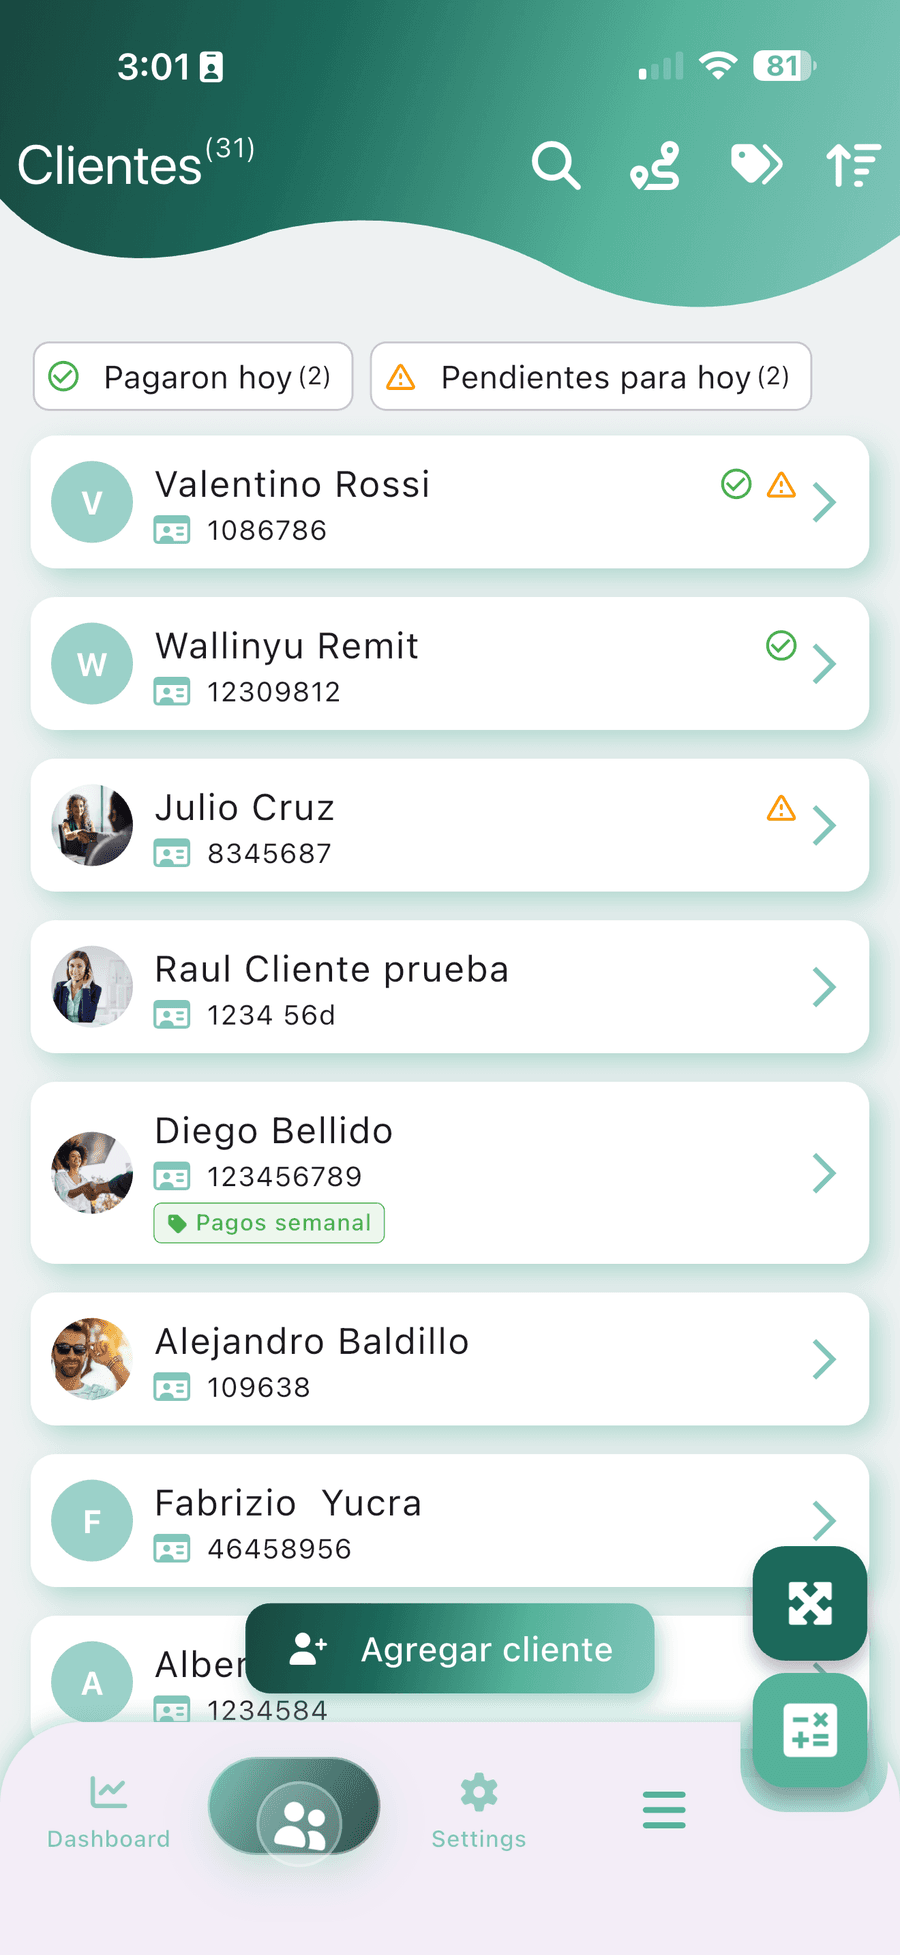
El prestamista de calle peruano no cobra en una oficina: cobra en el pasillo de una galería, en la puerta de un puesto de abastos y en la ruta que sale a provincia. CobrApp lleva esa cartera en soles, calcula la cuota sola, imprime el recibo ahí mismo y no se apaga cuando el celular se queda sin datos.
Empiezas gratis: 20 clientes y 2 préstamos por cliente, sin tarjeta y sin fecha de vencimiento.
El crédito de mercado, ciudad por ciudad
Acá el préstamo chico casi siempre nace en un puesto de venta. La señora del abarrote necesita reponer el lunes, el confeccionista necesita tela antes de la campaña y el puesto de fruta necesita mercadería hoy para venderla mañana. Nadie de ellos espera un comité de crédito: por eso existe quien entrega en el día y vuelve cada mañana por su cuota.
Lima
Galerías de varios pisos y puestos pegados uno al otro. Se cobra caminando el pasillo, no manejando entre casas: veinte clientes pueden estar en la misma cuadra.
Arequipa
Mercado de abastos y comercio de barrio. La vuelta empieza temprano, cuando llega la mercadería, y hay que salir antes de que se llene de público.
Trujillo
Mayorista y menudeo mezclados. El comerciante vende toda la mañana y recién a media tarde tiene el efectivo junto para abonar.
Cusco
Ventas atadas a la temporada de turismo. Meses buenos y meses flojos, así que el plazo se conversa más de lo normal.
Ese negocio no se cae por falta de clientes: se cae por la administración. Cinco carteras en la cabeza, una libreta con las cuentas de tres meses y el vuelto mezclado con el capital. Y en un mercado el error se paga caro, porque el mismo pasillo donde cobras es donde el cliente cuenta lo que le pasó contigo. Si todavía estás armando el negocio, en cómo ser prestamista y organizar tu primer capital está el punto de partida.
S/ 1,000.00 al 20 %, repartidos en 24 cuotas
Es el crédito que más se repite en un mercado. Rehazlo con lápiz: los números cuadran.
Empieza por el final, que es como se pacta en el puesto: el comerciante pregunta cuánto tiene que dejar cada mañana. La respuesta acá es S/ 50.00. De dónde sale: el capital entregado es S/ 1,000.00, el porcentaje pactado 20 % —o sea S/ 200.00— y el plazo, 24 días de cobro, que son cuatro semanas de lunes a sábado. Los S/ 1,200.00 entre 24 dan la cuota. Hasta ahí lo hace cualquiera con papel.
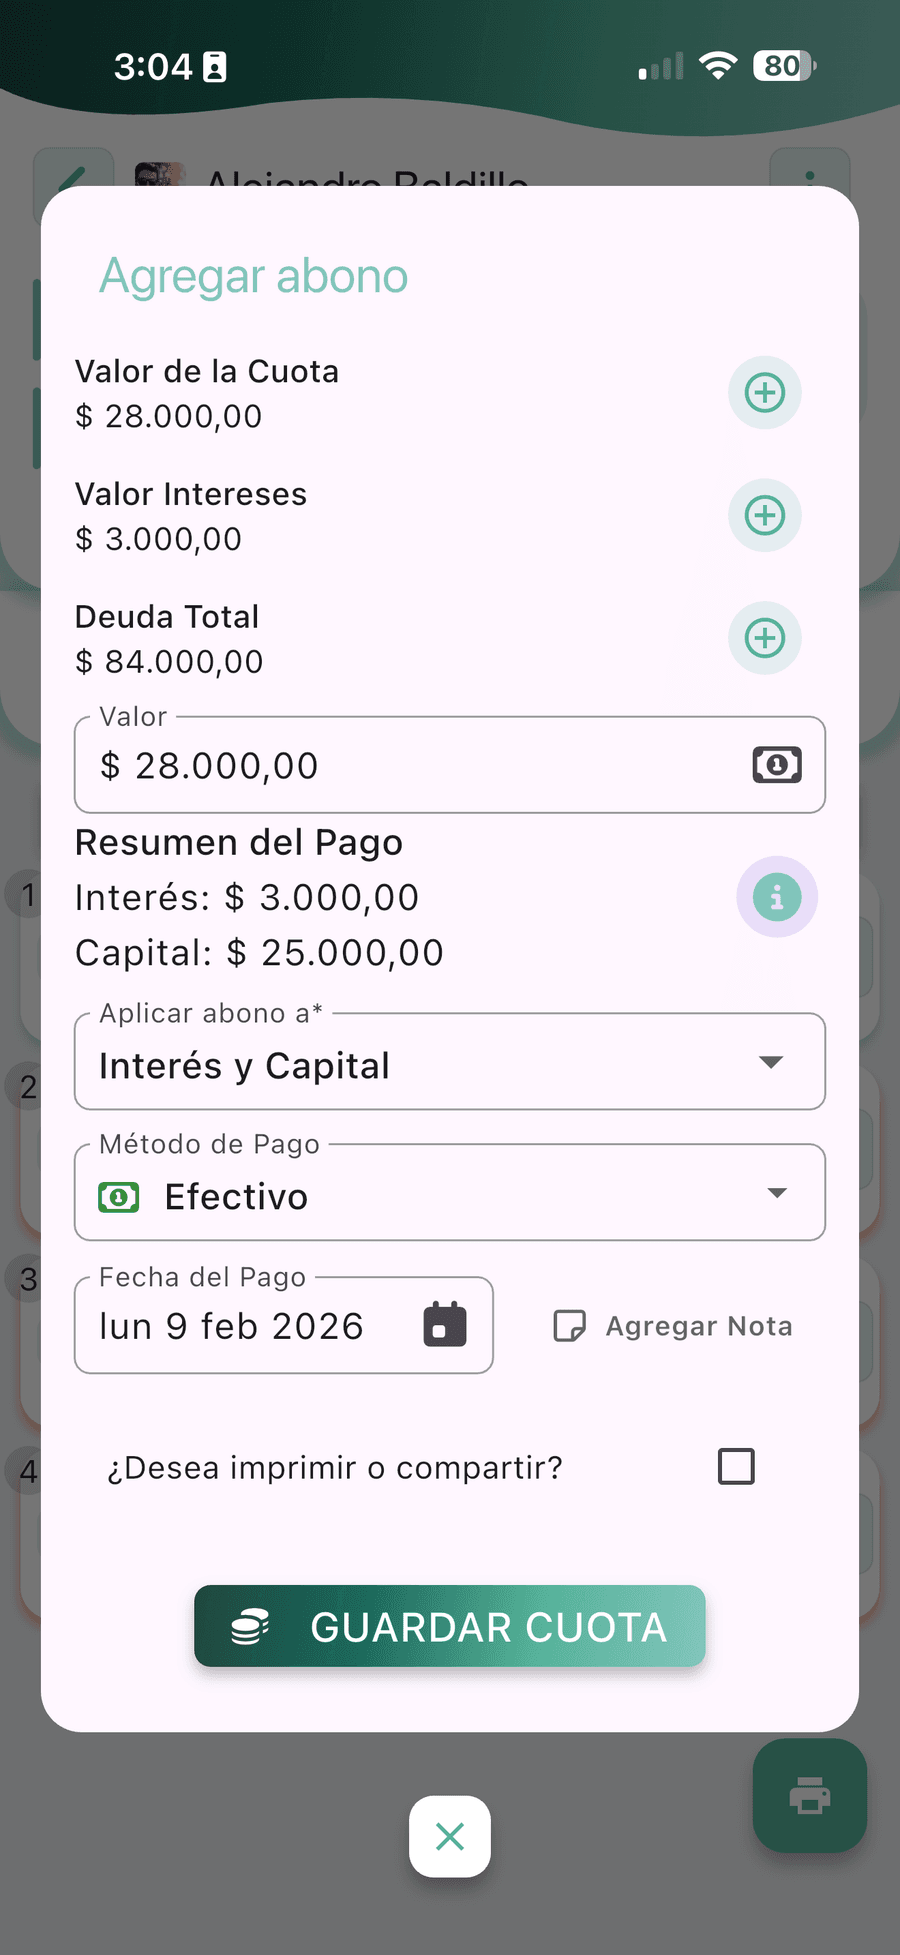
El lío empieza al día siguiente. El martes el puesto amanece cerrado. El jueves el cliente abona S/ 30.00 en vez de S/ 50.00 porque el día estuvo flojo. El sábado paga doble para ponerse al día. Tres movimientos, y quien lleva la cuenta de memoria ya no sabe si ese cliente está adelantado o atrasado. CobrApp registra cada abono con su fecha y recalcula el saldo en el momento: la cuota que no se pagó queda marcada como vencida y sigue pesando hasta que se cubra.
Falta un detalle que decide si el papel sirve: los céntimos. Una cuota diaria redonda es la excepción, no la regla. Con un capital de S/ 650.00 al mismo porcentaje y el mismo plazo, la cuota da S/ 32.50, y ahí empieza la negociación de si se cobra la fracción o se ajusta la última cuota. CobrApp guarda el saldo al céntimo y lo escribe en soles, con el símbolo S/ delante: lo que el cliente ve en su recibo es la misma cifra que tú tienes en el celular, sin redondeos por el camino.
Si manejas también cuotas semanales o mensuales con tabla de amortización, la fórmula está explicada paso a paso en cómo calcular el interés diario de un préstamo. Para ver todo el saldo vivo de tu negocio en un tablero, esa es la función del control de préstamos diarios.
La señal decide si puedes cobrar o no
Un sistema que vive en el navegador funciona muy bien en una oficina de San Isidro y muy mal en el pasillo de una galería. Y no es solo la sierra: dentro de Lima hay pisos enteros donde el celular no engancha. Por eso CobrApp guarda primero en el equipo y sube después.
| Dónde cobras | Qué pasa con la señal | Qué hace CobrApp |
|---|---|---|
| Galería en el centro de Lima | Segundo piso o sótano: el celular engancha en la puerta y se queda mudo en el pasillo. | El abono se guarda en el equipo. La subida espera a que salgas a la calle. |
| Mercado grande a media mañana | Hay cobertura, pero en horas de mucha gente en la misma manzana la conexión se arrastra. | El saldo se calcula en el celular, no en un servidor. No hay pantalla girando. |
| Ruta que sube a la sierra | Tramos largos sin cobertura entre un poblado y el siguiente. | Cobras la ruta completa sin datos y todo sube junto cuando vuelves. |
| Cobro en la costa, con red estable | Señal buena casi todo el recorrido. | Cada abono queda respaldado al instante y se ve desde la versión web. |
Ordenar el recorrido es lo otro que ahorra tiempo y pasajes: agrupar los clientes por plaza y por día en vez de cruzar la ciudad dos veces. Eso está desarrollado en la página de rutas de cobro, y cómo se guarda y cuándo se sube cada abono, en cómo funciona el trabajo offline y la sincronización.
COBRAPP
Recibo de abono · 58 mm
Cancelado
Impreso sin señal
- Portátil de bolsillo 58 mm · Bluetooth
- Portátil de mostrador 80 mm · Bluetooth
- Sin impresora PDF por WhatsApp
Junta, pandero y préstamo: parecidos, pero no lo mismo
Donde hay comercio de puesto suele haber también una junta —o pandero, según la zona—. Un grupo de comerciantes pone una cuota fija cada semana y por turnos uno se lleva el pozo. Es ahorro rotativo, no crédito: nadie cobra interés y todo se sostiene en la confianza del grupo y en la palabra de quien la organiza.
Esa costumbre explica algo que te sirve: el comerciante peruano ya está acostumbrado a pagar de a poquito y con disciplina. No hay que enseñarle la cuota. Lo que cambia con un préstamo es que aparecen un interés pactado, un plazo y un saldo que alguien tiene que llevar bien.
Lo que esta app no administra
CobrApp no lleva juntas ni panderos. No reparte turnos, no administra el pozo y no controla quién cobra esta semana. Decirlo claro evita que descargues la app esperando algo que no hace.
Lo que sí administra es la cartera de quien presta: capital entregado, interés, cuotas, abonos y mora, cliente por cliente. Si de una junta salen préstamos individuales —que es lo más común—, cada participante entra como cliente con su propio plan de pagos. Para ver el negocio completo en un solo tablero está la plataforma de cobranza.
| Rasgo | Junta o pandero | Préstamo |
|---|---|---|
| Ahorro rotativo entre varios | — | |
| Turnos y pozo | — | |
| Interés pactado | — | |
| Plazo y saldo que alguien lleva | — | |
| Cuotas, abonos y mora, cliente por cliente | — | |
| Lo administra CobrApp | — |
Tres detalles que se aprenden en el pasillo
Ninguno aparece en una lista de funciones, y son los que deciden si la app te acompaña en la vuelta o se queda abierta sin que la uses.
La primera vuelta es antes del público
Cobras cuando el puesto ya recibió mercadería y todavía no hay cola. La app tiene que abrir y registrar el abono en segundos, sin esperar a que cargue nada.
Sin comprobante no hay memoria
Al cliente le queda el papel con la fecha, lo abonado y lo que falta; a ti te queda el mismo movimiento en la cuenta. CobrApp imprime por Bluetooth en las térmicas portátiles de 58 y 80 mm.
La cartera no puede irse con quien la camina
Si el que cobra deja el trabajo, su libreta se va con él y contigo no queda nada. Cuando los abonos se registran en la cuenta del negocio, el histórico del cliente sobrevive al cambio de personal.
Pasar la libreta a la app sin dejar de cobrar
Nadie puede parar una semana para digitalizar su cartera. Se hace mientras se cobra, y en este orden.
- Paso 1
Empieza por una plaza, no por todo.
Elige el mercado o la galería donde cobras mañana y carga solo esos clientes con su saldo actual. Una ruta chica se registra en una noche y al día siguiente ya te sirve.
- Paso 2
Cierra el mismo día en los dos sitios.
Al terminar la vuelta, compara lo que sumó la libreta con lo que sumó la app. Mientras las dos cifras discrepen, el problema es de captura y conviene encontrarlo con la cartera todavía chica. Cuando cuadren varios cierres seguidos, la libreta ya no está decidiendo nada.
- Paso 3
Ordena el recorrido y luego suma gente.
Primero agrupa a los clientes por plaza y día de cobro. Recién cuando la operación viva en la app, dale a cada cobrador su acceso y su ruta. Lo que queda registrado es el abono con su fecha y su hora, no el recorrido del cobrador en un mapa: eso último no lo hace la app.
- Paso 4
Crece cuando la cartera lo pida.
El plan gratuito alcanza para una ruta de arranque; los valores vigentes de los planes de pago están en planes y precios y el cambio se hace desde la misma app, sin volver a capturar nada. Si además operas fuera del país, mira cómo trabaja el oficio en cobradiarios en Colombia o revisa todas las funciones en la app para cobradiarios.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros.
Preguntas de prestamistas y cobradores en Perú
Soles, cobertura, cuota diaria y equipo de cobro: lo que más nos consultan desde Lima, Arequipa, Trujillo y Cusco.
¿CobrApp trabaja en soles y con el formato que usamos acá?
¿Sirve para el crédito de mercado con cuota diaria de lunes a sábado?
¿Puedo cobrar sin señal en la galería o en una ruta de provincia?
¿Puedo administrar una junta o un pandero con CobrApp?
Tengo dos cobradores en mercados distintos, ¿los puedo controlar?
¿La app me dice qué tasa puedo cobrar en el Perú?
¿En cuántos países está disponible CobrApp?
¿CobrApp sirve para cobradiarios en Colombia, México y Perú?
S/ 1,812.50 Cuadra
Lo que recoge en un día una ruta de 37 visitas por tres plazas de Lima y una segunda vuelta, con la cartera cuadrada al cierre.
Lleva tu cartera peruana en el celular desde mañana
Descarga gratis, carga una plaza y cobra con recibo impreso en tu próxima vuelta.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros.