
Software para préstamos: arma bien el crédito y deja el Excel
Un préstamo se decide en un minuto y se administra durante meses. Lo que cuesta trabajo no es entregar la plata: es que meses después el plan de cuotas, el saldo del cliente y lo que ganaste de verdad sigan diciendo lo mismo. CobrApp arma el crédito con sus condiciones, genera el plan completo y guarda cada abono con su reparto, para que las tres cifras nunca se separen.
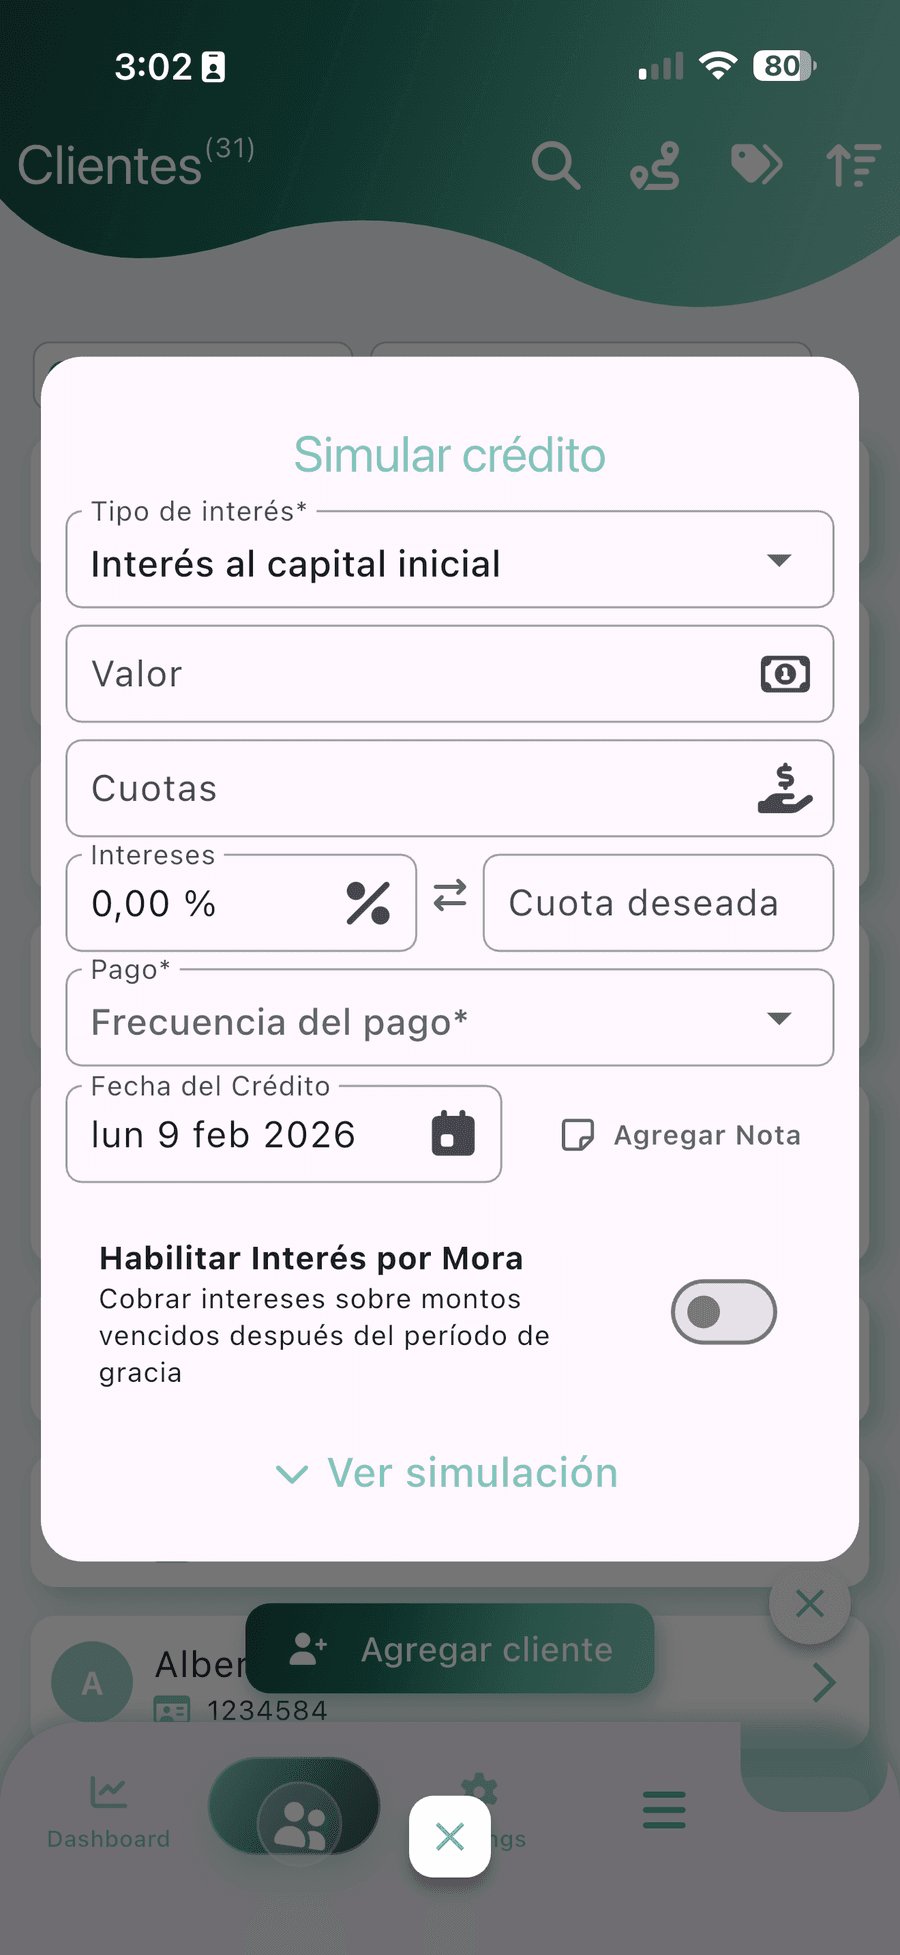
Un préstamo son cuatro decisiones, y las cuatro se toman antes
Un software para préstamos no adivina: te obliga a escribir las condiciones una sola vez, al inicio. De ahí sale todo lo demás — el plan de pagos, el saldo de cada día, el recibo y el reporte. Si una de las cuatro queda a medias, el crédito nace torcido y no hay app que lo enderece después.
Capital
La plata que sale de tu bolsillo. Es lo único que recuperas: cuando vuelve, no es ganancia, es tu mismo dinero regresando.
Interés
El porcentaje y, sobre todo, el período: 20% no significa nada si no dices si es al mes, a la quincena o por todo el plazo.
Plazo
Cuántas cuotas y desde qué fecha. El día del desembolso manda: de ahí sale el vencimiento de cada cuota.
Frecuencia
Diario, día de por medio, semanal, quincenal o mensual. Define la ruta y también si el cliente puede pagar sin ahogarse.
El mismo préstamo, tres modelos de interés distintos
Aquí es donde se pierde plata sin darse cuenta. Presta $500.000 al 5% mensual a 4 meses. La tasa es la misma en los tres casos. El total que recibes, no.
| Modelo | Cómo se calcula | Interés total | Total a pagar |
|---|---|---|---|
| Interés simple fijo sobre el capital | La tasa se aplica siempre al capital original, no al saldo. | $100.000 | $600.000 |
| Interés sobre saldo capitalización bancaria | Cada período la tasa se aplica solo a lo que el cliente todavía debe. | $62.500 | $562.500 |
| Interés compuesto el interés capitaliza | El interés que no se paga se suma al capital y genera nuevo interés. | $107.753 | $607.753 |
Interés simple
Es el modelo del gota a gota y del pagadiario. El cliente entiende la cuenta sin que se la expliquen.
Interés sobre saldo
Premia al que paga rápido: cada abono de capital baja la base sobre la que se calcula el interés siguiente. Encaja en créditos mensuales a varios meses.
Interés compuesto
Solo tiene sentido en créditos a un solo pago al final. En cobro diario castiga de más.
Las cuentas se rehacen a mano. Simple: 500.000 × 5% × 4 = 100.000. Sobre saldo, abonando $125.000 de capital cada mes: 25.000 + 18.750 + 12.500 + 6.250 = 62.500. Compuesto, sin pagos intermedios: 500.000 × 1,05⁴ = 607.753. Son $45.253 de diferencia entre el modelo más caro y el más barato para el cliente, con la misma tasa escrita en el pagaré. Si quieres el detalle cuota por cuota, está en la guía de tabla de amortización de un préstamo.
Un pagadiario de $500.000 en 20 cuotas, cuota por cuota
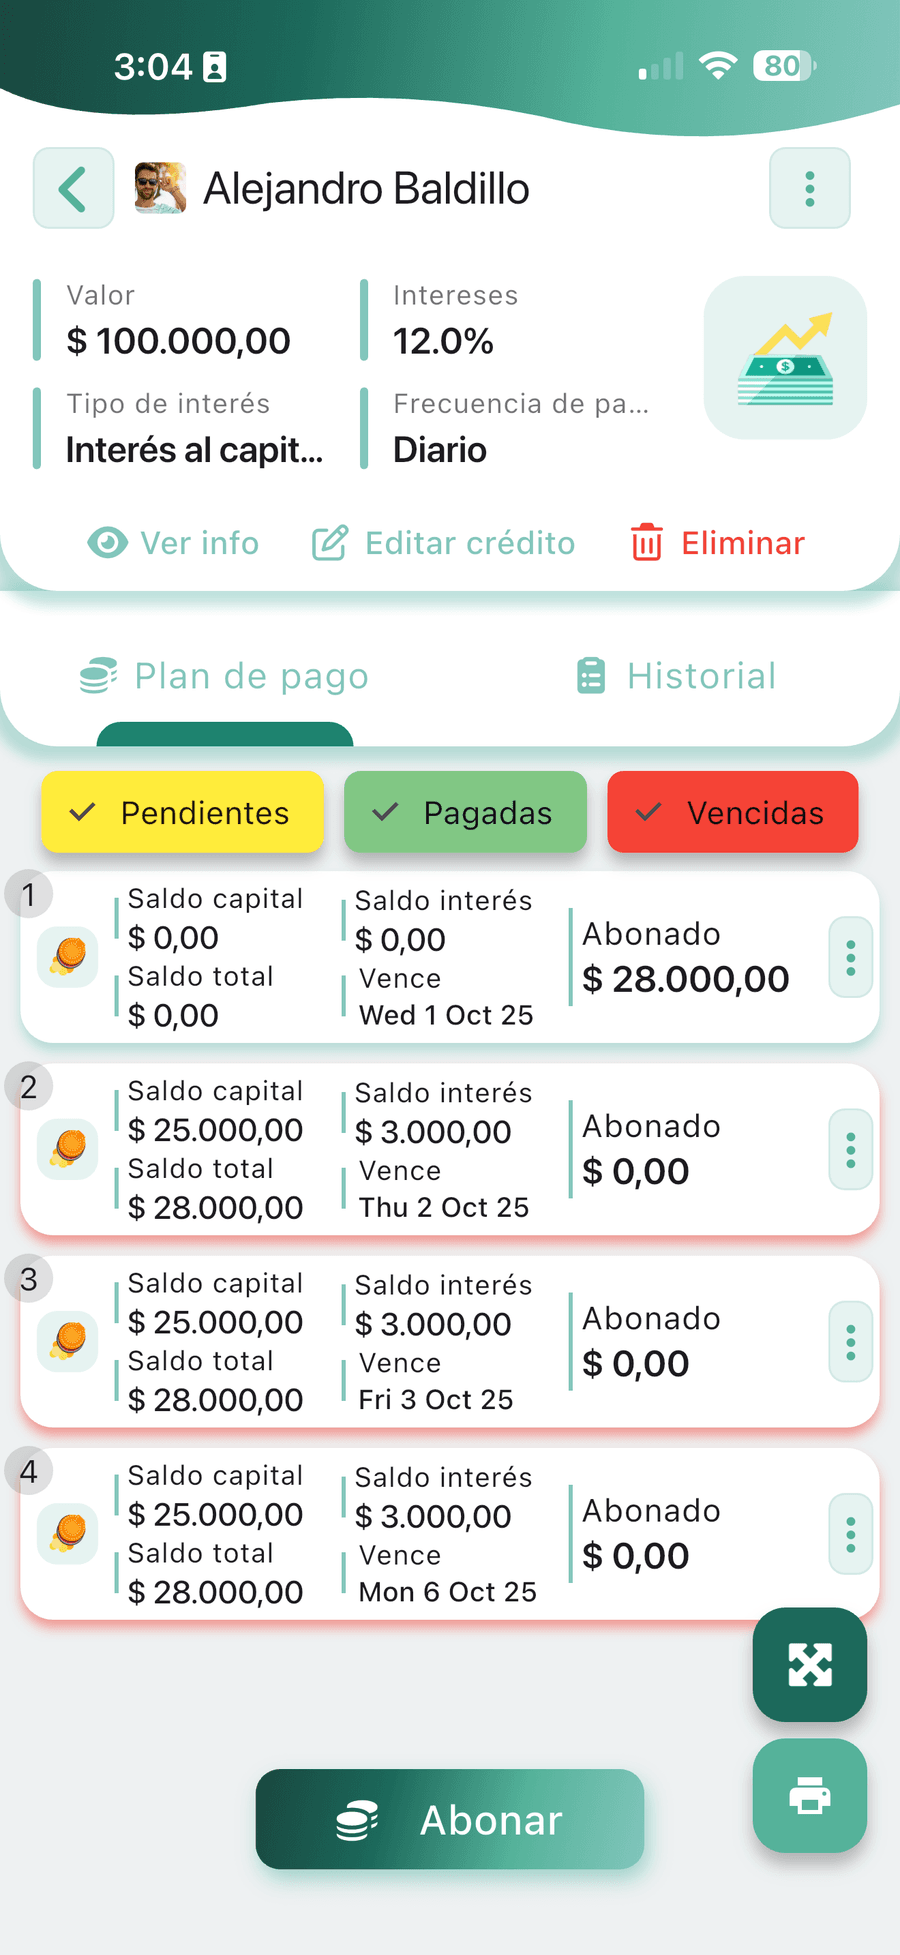
Este es el formato clásico del pagadiario. Capital $500.000, interés simple del 20% por todo el plazo, 20 cuotas diarias de lunes a viernes. El interés es 500.000 × 20% = $100.000. El total a cobrar es $600.000 y la cuota, 600.000 ÷ 20 = $30.000. De cada cuota, $25.000 abonan capital y $5.000 son interés.
| Cuota | Valor | A interés | A capital | Saldo de capital |
|---|---|---|---|---|
| 1 | $30.000 | $5.000 | $25.000 | $475.000 |
| 2 | $30.000 | $5.000 | $25.000 | $450.000 |
| 3 | $30.000 | $5.000 | $25.000 | $425.000 |
| … | … | … | … | … |
| 10 | $30.000 | $5.000 | $25.000 | $250.000 |
| … | … | … | … | … |
| 19 | $30.000 | $5.000 | $25.000 | $25.000 |
| 20 | $30.000 | $5.000 | $25.000 | $0 |
| Totales | $600.000 | $100.000 | $500.000 | — |
Los totales cuadran: 20 × 30.000 = 600.000, y 500.000 de capital más 100.000 de interés dan lo mismo. Ese cuadre es lo que se rompe en la libreta cuando el cliente abona $15.000 en vez de $30.000, o cuando paga dos cuotas juntas el viernes. La app simula el crédito antes de desembolsar, genera el plan completo y actualiza el saldo con cada abono parcial sin volver a armar la tabla.
El reporte que te va a pedir el contador
Aquí es donde el cuaderno se cae del todo. En la libreta la cuota del ejemplo entra como un solo renglón de $30.000, cuando en realidad son dos cosas distintas: $25.000 de capital que vuelve a tu bolsillo y $5.000 de interés que sí ganaste. Para saber si te pagaron, la suma alcanza. Para rendir cuentas, no: el capital que regresa no es ingreso, solo cambia de sitio. El software hace ese reparto en el momento del abono, no en enero y con el cuaderno del año pasado encima de la mesa.
Estado de cuenta por cliente
Cada abono con su fecha, cuánto se fue a interés, cuánto a capital y qué saldo quedó vivo. Es el papel que cierra una discusión y el detalle que se revisa cuando una cifra no cuadra.
Interés causado e interés cobrado
El que generó el plan de pagos y el que de verdad entró. Casi nunca son la misma cifra, y solo el segundo es ingreso del período.
Desembolsos del período
Qué préstamos entregaste, a quién y qué día. Es la contrapartida de la plata que salió: sin ese detalle, un retiro grande queda sin explicación.
Movimientos de caja del período
Recaudo, desembolsos y gastos, en orden de fecha y uno por fila. Es lo que permite cuadrar la caja contra el banco sin reconstruir el mes de memoria.
Los cuatro salen del mismo registro y se descargan en Excel o CSV, con una fila por movimiento en vez de un total al final. Esto es la contabilidad del crédito: qué prestaste, qué te devolvieron y qué ganaste. Leer la cartera viva —cuánto tienes afuera hoy y qué parte lleva días quieta— es otro ejercicio y tiene su propia página: el control de préstamos diarios.
En la hoja de cálculo la cuota es un solo renglón: la suma alcanza, el reparto entre interés y capital no.
Ningún préstamo se paga como lo escribiste
La tabla del ejemplo es perfecta. La realidad no. El cliente abona la mitad el martes, se salta el jueves, aparece el sábado con dos cuotas y a la semana pide que le renueven el crédito con el saldo viejo adentro. Cada uno de esos movimientos mueve el plan de pagos que armaste el día del desembolso, y el plan tiene que seguir cuadrando después de moverse: las cuotas que faltan, el interés que queda por causar y la fecha en que el crédito se cierra.
Los cuatro casos que rompen cualquier plantilla son siempre los mismos: el abono parcial (¿va todo a interés o se reparte?), el prepago (si el interés es sobre saldo, pagar antes debe costar menos), la refinanciación (el saldo viejo entra como capital del crédito nuevo) y la mora, que necesita su propia cuenta aparte para no confundirse con el interés corriente.
Un software para préstamos resuelve los cuatro con una regla escrita una sola vez y aplicada igual a toda la cartera: entra el abono, la app decide qué parte paga interés y qué parte baja capital, y rehace el plan hasta la última cuota. El préstamo conserva su historia completa —qué se pagó, cuándo, cómo se repartió y qué saldo quedó vivo— y el comprobante de ese movimiento se imprime por Bluetooth o se manda en PDF por WhatsApp sin salir de la pantalla.
Administrar y cobrar no ocurren en el mismo sitio: el préstamo se arma sentado y el abono se registra de pie, en la puerta del cliente. Por eso la versión web abre la misma cartera desde el computador para montar los créditos con calma y sacar los reportes, mientras el celular sigue anotando aunque no haya señal y sube el respaldo a la nube cuando la recupera. Si hoy llevas todo en una hoja de cálculo, la plantilla de cobranza en Excel marca hasta dónde llega ese camino; si además tienes gente cobrando en la calle, esa parte la cubre la plataforma de cobranza.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros.
Preguntas frecuentes sobre software para préstamos
Lo que preguntan quienes ya prestan y quieren ordenar la administración de su cartera.
¿Sirve como software para cobro de cuotas mensuales y préstamos gota a gota?
¿El 20% de un pagadiario es mensual o por todo el plazo?
¿Cómo se reparte un abono parcial entre capital e interés?
¿Qué modelo de interés me conviene configurar en mi cartera?
¿El software me sirve para entregarle cuentas al contador?
¿Cuántos préstamos puedo administrar sin pagar?
Seguir leyendo
$ 1.284.500 Cuadra
Lo que recoge en un día una ruta de 37 visitas con 4 cobradores, con la cartera cuadrada al cierre.
Arma tu primer préstamo en la app y compara la cuenta
Descarga CobrApp gratis, simula el crédito con tus condiciones y mira si el plan de pagos coincide con el tuyo.