
Control de préstamos diarios: cuánto tienes en la calle
Prestar es lo fácil. Lo difícil es responder, a las seis de la tarde, cuánto de lo que está afuera es tu capital, cuánto ya volvió, cuánto ganaste de verdad y qué parte lleva días quieta. Eso es controlar la cartera, y no se ve en el total del cuaderno.
CORTE DEL CLIENTE
Cliente A
Las cuatro cifras que mandan en una cartera de cobro diario
Con cobro diario, hasta una cartera pequeña acumula cientos de movimientos al mes: cada cliente deja un registro por visita. Pero para saber cómo va el negocio no hacen falta cientos de números: hacen falta cuatro. Si las sabes de memoria, tienes control. Si no, estás moviendo plata a ciegas.
Capital en la calle
El error común: Sumar el total por cobrar. Ese número incluye interés que todavía no has ganado.
Capital recuperado
El error común: Contar todo el recaudo del día como capital recuperado. Una parte es interés.
Interés devengado
El error común: Dar por ganado el interés de las cuotas que el cliente aún no ha pagado.
Mora por antigüedad
El error común: Mirar solo el total en mora, sin separar quién lleva dos cuotas y quién lleva veinte.
Parte una cuota en dos: capital e interés
Un préstamo de $720.000 con 20% sobre el capital, repartido en 24 cuotas diarias. El interés son $144.000 y el cliente termina entregando $864.000, así que cada cuota es de $36.000. Y ahí está el punto: esos $36.000 no son una sola cosa. Son $30.000 de capital tuyo que vuelve ($720.000 ÷ 24) y $6.000 de interés ($144.000 ÷ 24).
Con 10 cuotas cobradas han entrado $360.000, que en realidad son $300.000 de capital recuperado y $60.000 de ganancia. Te quedan $420.000 de tu propio dinero afuera con ese cliente y $84.000 de interés todavía por devengar.
Esa separación es la que cambia las decisiones. El cuaderno dice «me pagó $360.000»; la cartera dice «recuperaste $300.000 de tu capital y ganaste $60.000». Y si el cliente se cae en la cuota 11, lo que está en riesgo no son los $360.000 que ya entraron: son los $420.000 que no han vuelto.
La cuenta cambia si el interés se recalcula sobre el saldo en vez de sobre el capital inicial. Está explicado paso a paso en la guía de cómo calcular el interés diario de un préstamo.
El corte de cartera de cuatro clientes
Ahora la misma cuenta, pero con la cartera completa. Cuatro clientes, todos con la misma regla: 20% de interés y 24 cuotas. Puedes rehacer cada fila con una calculadora.
| Cliente | Prestado | Cuota | Pagadas | Recaudado | Capital recuperado | En la calle | Atraso |
|---|---|---|---|---|---|---|---|
| Cliente A | 720.000 | 36.000 | 10 de 24 | 360.000 | 300.000 | 420.000 | Al día |
| Cliente B | 240.000 | 12.000 | 18 de 24 | 216.000 | 180.000 | 60.000 | Al día |
| Cliente C | 960.000 | 48.000 | 6 de 24 | 288.000 | 240.000 | 720.000 | 9 cuotas |
| Cliente D | 480.000 | 24.000 | 22 de 24 | 528.000 | 440.000 | 40.000 | 2 cuotas |
| Total | 2.400.000 | 120.000 | — | 1.392.000 | 1.160.000 | 1.240.000 | — |
Colocaste $2.400.000 y has recaudado $1.392.000. Suena a un negocio que va bien, y va bien, pero el número que importa es otro: de ese recaudo, $1.160.000 es tu propio capital volviendo y $232.000 es lo que ganaste. Y sigues teniendo $1.240.000 afuera, más de lo que ya recuperaste.
La segunda lectura está en la última columna. El cliente C tiene $720.000 en la calle y nueve cuotas vencidas: de los $1.240.000 que están afuera, más de la mitad los tiene él, y es el único con un problema serio. Un total de mora de «nueve cuotas» en una cartera de cuatro no dice nada. Saber que están todas en el cliente con más capital afuera lo dice todo.
Y la tercera: el cliente D tiene $40.000 en la calle y dos cuotas de atraso. Es un atraso irrelevante en plata, pero es el mejor candidato para renovar cuando termine, porque pagó 22 de 24 cuotas sin caerse. El control de cartera no sirve solo para cobrar: sirve para decidir a quién le vuelves a prestar.
La mora se cuenta en cuotas, no en meses
El lenguaje del banco no sirve aquí. «Un mes de mora» en un crédito mensual es una cuota perdida; en cobro diario son veinticuatro. Por eso la cartera diaria se clasifica por cuotas vencidas, y cada rango pide una acción distinta.
| Cuotas vencidas | Qué significa | Qué se hace |
|---|---|---|
| Al día | Ninguna cuota vencida | Es tu cartera sana. Es la que decide si puedes colocar mañana. |
| 1 a 3 cuotas | Se le cruzó un día flojo | Mensaje o llamada el mismo día, antes de que el faltante se vuelva costumbre. |
| 4 a 7 cuotas | Ya cambió el hábito de pago | Visita fuera de la ruta normal y acuerdo de ponerse al día por escrito. |
| 8 a 15 cuotas | De una a tres semanas sin abonar | Renegociar el plan de pagos. Aquí se congela: no se renueva ni se presta más. |
| Más de 15 cuotas | Cartera dura | Recuperación aparte, con su propio seguimiento. Deja de contarla como cartera activa. |
Clasificar así tiene un efecto inmediato: deja de haber «clientes morosos» en general y empieza a haber cinco grupos con tratamiento propio. La cartera de más de quince cuotas se saca del conteo activo, porque si la dejas adentro te infla el capital en la calle con plata que ya no rota. Cuando ese bloque crece, el problema deja de ser de cobranza y pasa a ser de recuperación: lo explicamos en cómo gestionar la cartera vencida por etapas de mora.
Lo que no se ve en el total del cuaderno
La caja del cobrador no es la cartera
Lo que el cobrador entrega en la noche y lo que registró como cobrado son dos cifras distintas hasta que las cuadras. La diferencia puede ser un gasto de ruta, un abono anotado dos veces o un faltante. Si solo miras la caja, la cartera queda mal desde el primer día.
Las renovaciones tapan la mora
Cuando le haces un préstamo nuevo a un cliente atrasado para cancelar el viejo, la mora desaparece del papel y el riesgo se queda. Separa siempre cuánto de lo que colocaste hoy fue plata nueva y cuánto fue refinanciación: sin esa separación, una cartera enferma se lee como una cartera sana.
El capital en la calle no es tu patrimonio
Si parte de lo que prestas es dinero que a su vez te prestaron a ti, ese pasivo no aparece en ningún lado de la cartera. Anótalo aparte y réstalo mentalmente cada vez que veas el total colocado. Lo tuyo es la diferencia.
Un cliente al día también puede ser riesgo
El que paga justo la cuota, nunca abona de más y renueva apenas termina, mantiene tu capital afuera de forma permanente. No está en mora, pero tampoco te devuelve nunca la plata. Míralo por capital inmovilizado, no solo por días de atraso.
Tres cortes que ordenan la semana
Cierre del día
Cuadras lo recaudado contra lo entregado por cada cobrador y revisas las visitas que quedaron sin cobrar. Se hace de una sola pasada, y si no se hace hoy, mañana ya nadie se acuerda.
Corte semanal
Revisas la mora por antigüedad y decides a quién se le renueva, a quién se le congela y a quién hay que visitar fuera de la ruta. Es la reunión que evita las sorpresas de fin de mes.
Corte mensual
Comparas capital colocado contra capital recuperado e interés devengado. Si colocas más de lo que recuperas mes tras mes, el negocio crece; si es al revés, se está encogiendo sin que lo notes.
Cómo se lleva este control en CobrApp
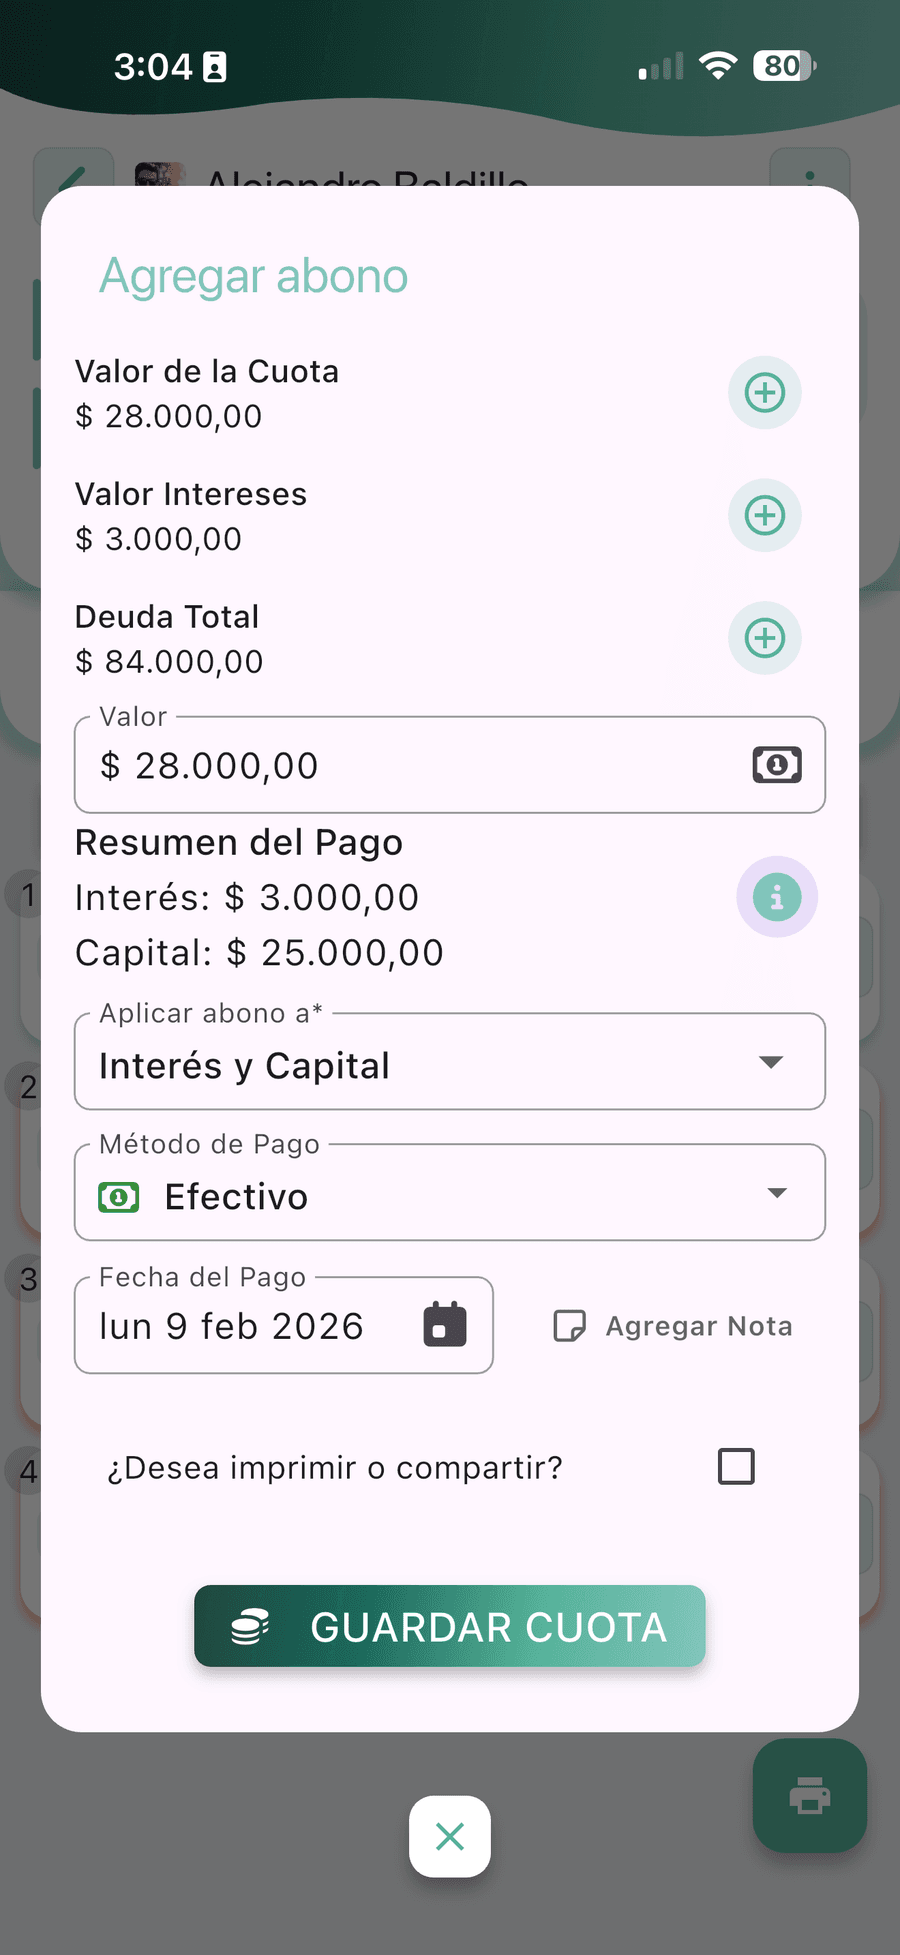
Las cuatro cifras no se calculan a mano: salen solas de los movimientos que ya registras. Cada vez que anotas un abono, la app reparte el pago entre capital e interés, actualiza el saldo del cliente y recalcula el capital en la calle de toda la cartera. El corte del día está listo cuando cierras la ruta, no dos horas después.
El registro funciona sin internet, que es como se cobra de verdad en barrio y en zona rural, y sincroniza con respaldo en la nube en cuanto vuelve la señal. Puedes imprimir el recibo del abono por impresora Bluetooth de 58 o 80 mm en el momento, y exportar la cartera a Excel o CSV cuando necesites revisarla con calma o pasársela a tu contador.
Si trabajas con colaboradores, cada cobrador ve solo sus clientes y tú ves la cartera consolidada, que es la única forma de que el corte del día cuadre sin discusiones. El recorrido en sí —zonas, orden de visita, clientes por día— se organiza aparte, en las rutas de cobro.
El plan gratuito permite hasta 20 clientes y 2 préstamos por cliente: alcanza para llevar el control completo de una cartera pequeña y ver si la forma de trabajar te sirve. Las condiciones de los planes de pago están en planes y precios.
¿Vienes de otra herramienta? Compara qué se pierde y qué se gana al salir de la plantilla de cobranza en Excel, mira la plataforma de cobranza completa, o revisa el software para préstamos si lo que necesitas es armar el crédito y su tabla de cuotas. Para profundizar en la rutina de registro, la guía de cómo llevar el control de tus préstamos y la de métricas de cobranza en tiempo real lo desarrollan paso a paso.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros.
Preguntas frecuentes sobre control de préstamos diarios
Lo que más preguntan quienes empiezan a leer su cartera en vez de su cuaderno.
¿Cómo llevar contabilidad de préstamos diarios con CobrApp?
¿CobrApp funciona como sistema de cobro diario y control de cartera?
¿Cómo llevar el control de pagos de clientes gratis con una app?
¿Cuál es la diferencia entre capital en la calle y saldo por cobrar?
¿Cómo sé cuánto gané de verdad este mes si todo está en la calle?
¿Cada cuánto debo hacer el corte de cartera?
¿Cómo cuento la mora si el cliente abona a medias?
$ 1.284.500 Cuadra
Lo que recoge en un día una ruta de 37 visitas con 4 cobradores, con la cartera cuadrada al cierre.
Ten claro cuánto tienes en la calle antes de volver a prestar
Registra tus clientes, anota los abonos y deja que el corte de cartera se arme solo. Gratis para empezar y funciona sin internet.
CobrApp no otorga créditos ni presta dinero. Es una plataforma tecnológica de gestión de cobranza y control de cartera para préstamos otorgados por terceros.